Словом «пузырь» часто называют любой резкий рост цены, но историки и экономисты спорят даже о том, какие события подходят под это определение. Здесь важны пять эпизодов, где ожидания инвесторов разогнали цены, а затем сменились резким пересмотром стоимости. Не все они были пустой авантюрой: железные дороги и интернет изменили экономику, хотя ранние вложения в них часто приносили убытки.
| Место | Участник | Главное отличие |
|---|---|---|
| 5 | Тюльпанная лихорадка в Нидерландах | Истории о баснословных ценах на редкие луковицы стали символом мании, но историки спорят о её реальном масштабе. |
| 4 | Компания Южных морей | Акции компании взлетели в 1720 году на обещаниях торговли и связи с государственным долгом Британии. |
| 3 | Миссисипская компания Джона Ло | Банкноты и акции французской компании росли вместе с надеждами на богатства Луизианы. |
| 2 | Железнодорожная мания в Британии | В середине 1840-х в парламент внесли проекты множества линий, а акции железнодорожных компаний стали объектом ажиотажа. |
| 1 | Интернет-компании конца 1990-х | Инвесторы вкладывались в сетевые компании до того, как многие из них нашли устойчивую бизнес-модель. |
5. Тюльпанная лихорадка в Нидерландах
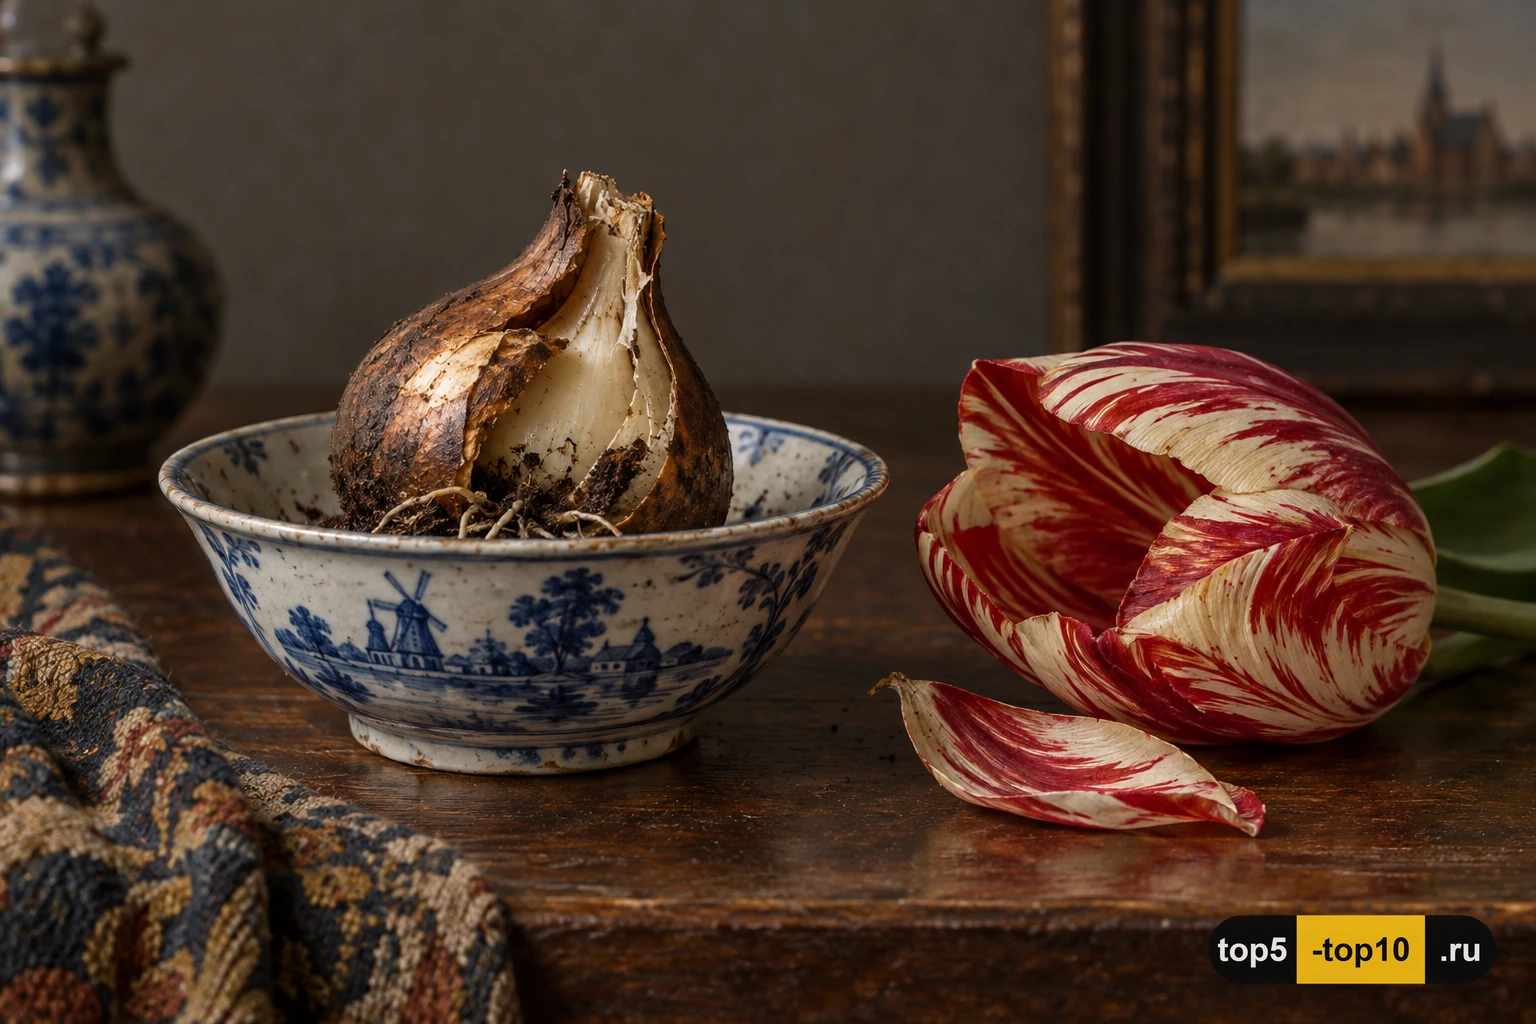
В Нидерландах XVII века коллекционеры ценили редкие сорта тюльпанов, а торговля луковицами стала предметом спекуляции. Особенно дорогими были необычно окрашенные цветы с узором, который возникал из-за вируса, нарушавшего окраску лепестков. Контракты на будущие луковицы иногда переходили из рук в руки до момента, когда растение можно было выкопать. Это делало торговлю похожей на ставку на то, сколько следующий покупатель готов заплатить.
Популярный рассказ о тюльпанной мании часто преувеличивает всеобщность безумия и утверждает, будто целая страна обменивала дома на цветы. Экономист Питер Гарбер сравнил сведения о ценах и заметил, что значительная часть дорогих луковиц оставалась редким специализированным товаром; потенциальный пузырь он видит прежде всего в коротком финальном скачке цен на обычные луковицы. Поэтому тюльпаны интересны не только как история жадности, но и как пример того, как яркий сюжет со временем превращается в легенду.
4. Компания Южных морей
В 1711 году британское правительство поддержало компанию Южных морей и позволило ей взять на себя часть государственного долга. Инвесторам обещали участие в торговле с испанской Америкой, хотя доступ к этим рынкам был ограничен политическими договорами и фактическими условиями. В 1720 году компания предложила обменять государственные облигации на собственные акции, и спрос на них резко вырос.
Вокруг компании появлялись новые общества с грандиозными, а иногда совершенно пустыми обещаниями. Покупатели спешили вложиться, боясь пропустить лёгкую прибыль. Когда стало ясно, что будущая торговля не оправдывает ожиданий, акции быстро упали. Скандал затронул министров и инвесторов, а расследование выявило попытки влиятельных людей воспользоваться ажиотажем. При этом исследователи напоминают: это не просто внезапное массовое помешательство, а переплетение государственного долга, корпоративных обещаний и рынка.
3. Миссисипская компания Джона Ло
Французский финансист Джон Ло предложил реорганизовать государственные финансы через Банк и компанию, которой обещали прибыль от торговли и освоения Луизианы. Акции Миссисипской компании дорожали, а банкноты Ло помогали поддерживать расширение системы. Парижане покупали бумаги, рассчитывая не столько на уже полученные торговые доходы, сколько на богатства, которые должны были принести заморские владения.
Проблемы появились, когда ожидания о доходах и доступе к металлу не совпали с реальностью. Люди стали требовать золото и серебро, а давление на банкноты усилилось. Власти пытались ограничить обмен и торговлю, доверие рассыпалось, и цена акций обвалилась. Миссисипский эпизод часто рассматривают вместе с южноморским кризисом: обе истории показывают, как государственные обязательства, бумажные деньги и обещание будущих рынков могут разогнать одну и ту же волну оптимизма.
2. Железнодорожная мания в Британии
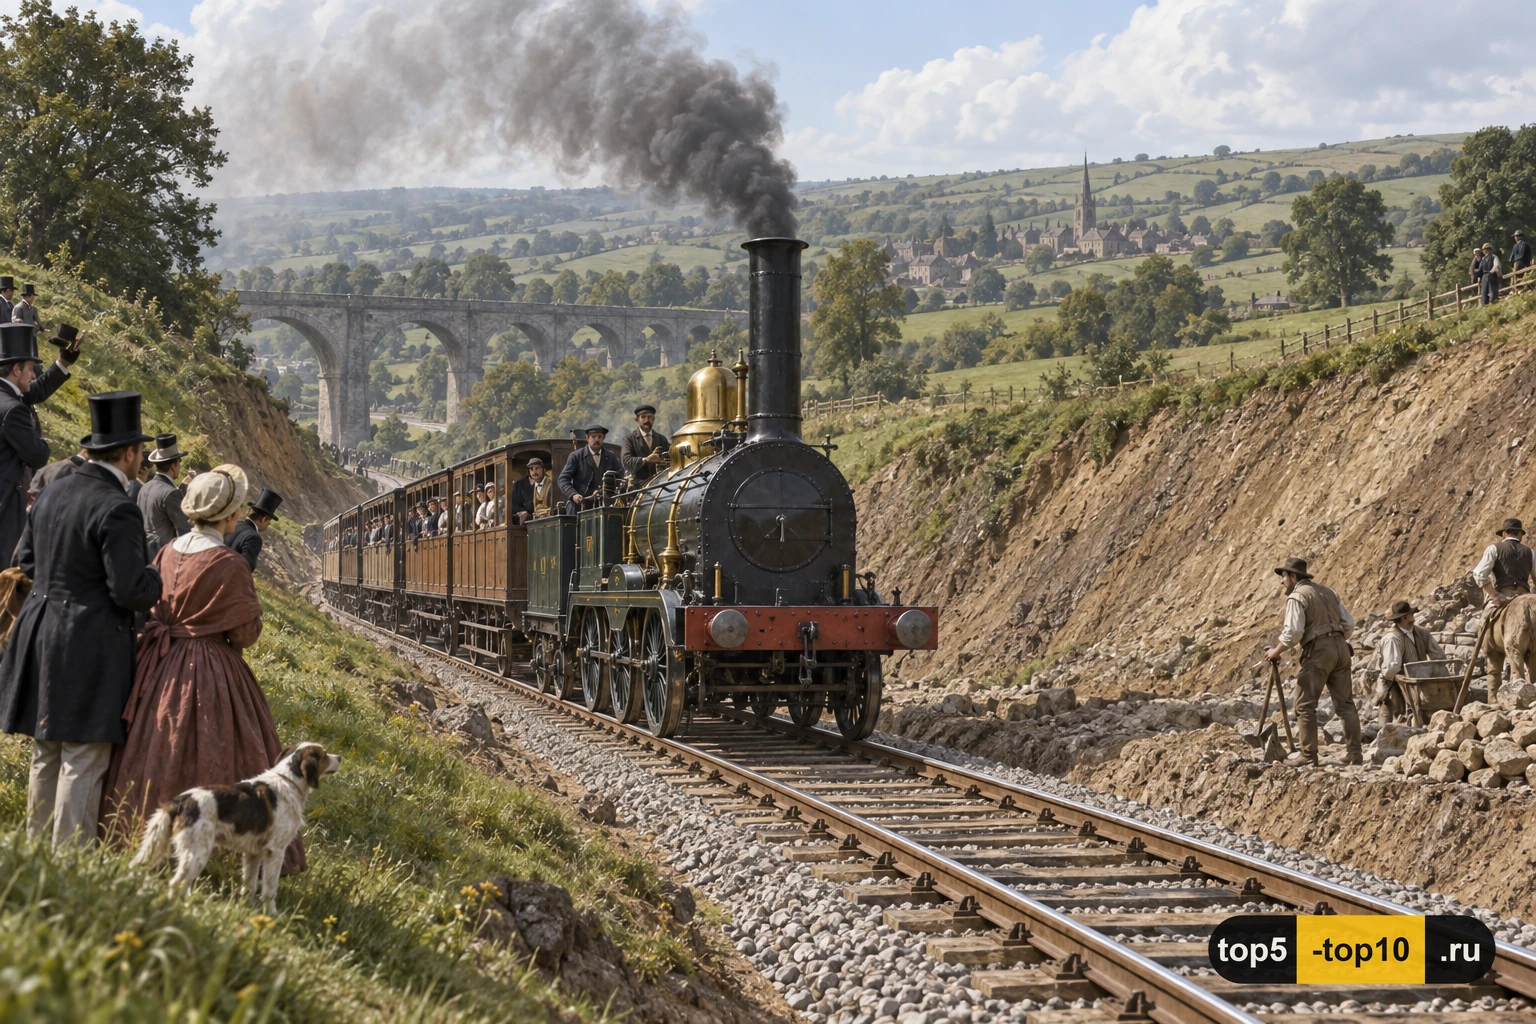
В Британии середины 1840-х популярность железной дороги была вполне оправданной: новые линии сокращали время поездок и перевозки товаров. Но вслед за успешными компаниями парламент получил огромное количество проектов, а инвесторы покупали акции будущих железнодорожных обществ. Часть линий существовала пока только на планах и актах, но деньги уже направлялись на выкуп земли и строительство.
Падение цен в 1845–1847 годах не сделало железные дороги бесполезными: многие построенные линии продолжают работать. Убытки возникли из-за проектов, которые оказались чрезмерно дорогими, плохо рассчитанными или вовсе не были завершены. В отличие от тюльпанной легенды, этот бум оставил после себя материальную сеть, но общественная полезность технологии не гарантировала прибыль каждому акционеру. Можно угадать правильное будущее и всё равно переплатить за конкретную компанию.
1. Интернет-компании конца 1990-х
В конце 1990-х интернет открыл новый рынок, и инвесторы искали компании, способные стать следующими крупными платформами. Стоимость акций технологических фирм росла, хотя многие стартапы ещё не нашли способ стабильно зарабатывать. В некоторых случаях сайт и быстрый прирост пользователей воспринимались как достаточная замена прибыли. Индекс Nasdaq достиг вершины в марте 2000 года, после чего рынок развернулся.
Крах не означал, что интернет был бесполезен: торговля, связь и программное обеспечение вскоре перестроили повседневную экономику. Но многие компании обанкротились, а инвесторы потеряли значительную часть вложений. Отчёт комиссии Конгресса США по финансовому кризису описывает бум выпусков dot-com и последующий обвал. История повторила знакомую развилку: направление перемен было реальным, но ожидание, что каждая компания станет победителем, оказалось ошибочным.
Пузырь редко состоит из одной фантазии: к реальным переменам примешиваются долги, новые финансовые инструменты и надежда успеть купить раньше других. После обвала остаются и бесполезные обещания, и вещи, которые действительно изменили мир. Поэтому важен не только вопрос «лопнул ли пузырь», но и то, кто получил долговечную инфраструктуру, а кто оплатил её по завышенной цене.