Мгновенный перевод – это не просто уведомление в банковском приложении. За ним стоит расчётная инфраструктура, которая должна передать платёж от банка отправителя к банку получателя и сделать деньги доступными даже ночью, в выходной или праздник. Одни сети выросли вокруг универсального мобильного интерфейса, другие задают общие правила для целого региона или связывают банки через центральный расчётный сервис.
| Место | Система | Что делает её заметной |
|---|---|---|
| 5 | PromptPay | Привязывает банковский счёт к номеру телефона или гражданскому идентификатору |
| 4 | FedNow | Даёт американским банкам общую круглосуточную инфраструктуру Федеральной резервной системы |
| 3 | SEPA Instant | Переводит евро между участниками единой европейской платёжной зоны по общим правилам |
| 2 | Pix | Объединяет переводы, платежи, QR-коды и дополнительные сервисы под управлением центробанка Бразилии |
| 1 | UPI | Соединяет счета разных банков через совместимые приложения и единый адрес получателя |
5. PromptPay
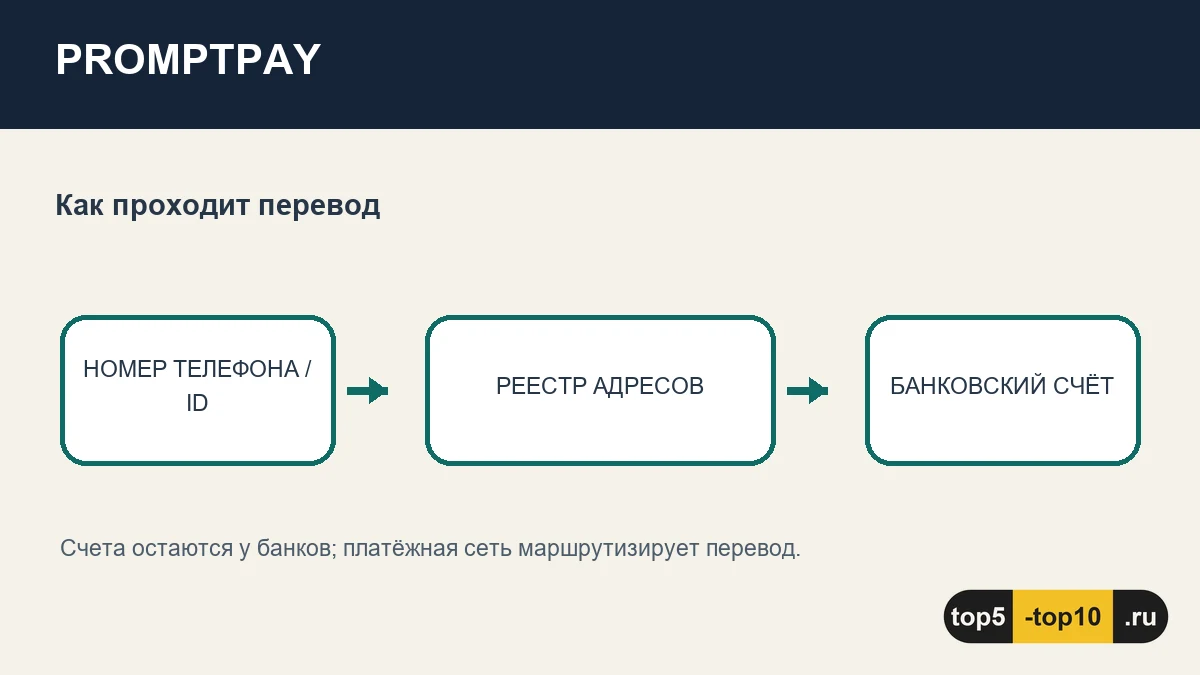
Таиландская PromptPay строится вокруг простого адреса получателя. Человек связывает существующий счёт с номером телефона, гражданским ID или другим разрешённым идентификатором, после чего отправителю не нужно вручную вводить длинный номер счёта. Подключиться можно через цифровые каналы банка, банкомат или отделение.
Инфраструктура работает не только для переводов между людьми. Банк Таиланда описывает выплаты государственных пособий, возврат налогов, платежи бизнесу, QR-оплату и запросы на перевод. Система также стала основой для связей с платёжными сетями других стран, хотя международные сценарии и внутренний перевод – разные услуги. PromptPay выделяется связкой между цифровой идентичностью и банковским счётом: знакомый человеку номер становится маршрутом к получателю.
4. FedNow
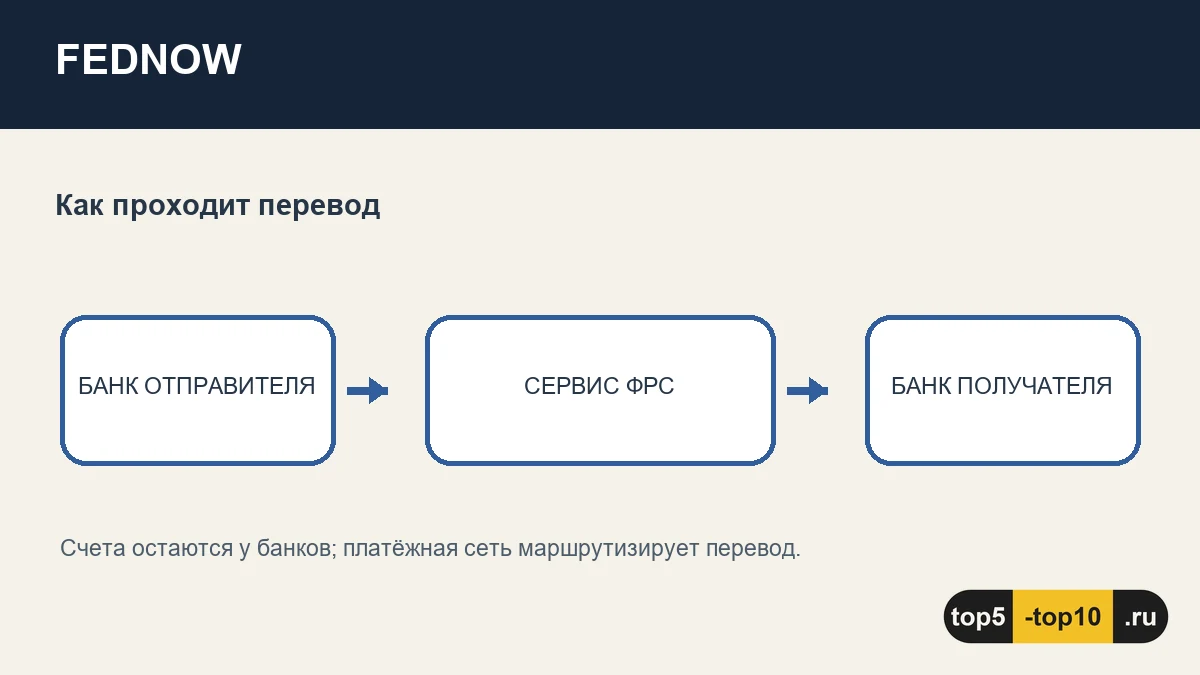
Сервис Федеральной резервной системы США начал работу в июле 2023 года. FedNow позволяет участвующим банкам и кредитным союзам передавать платежи между счетами в режиме, рассчитанном на обработку круглые сутки, каждый день года. Клиент взаимодействует со своим банком, а сама система обеспечивает межбанковский клиринг и расчёт почти в реальном времени.
Важно не путать FedNow с цифровой валютой или отдельным потребительским кошельком. Федеральная резервная система предоставляет банкам платёжную инфраструктуру, а банки сами предлагают конечные услуги физическим лицам и компаниям. Такая архитектура делает FedNow особенно понятным примером сети, где центральный оператор поддерживает расчёты, но не заменяет привычные счета клиентов.
3. SEPA Instant
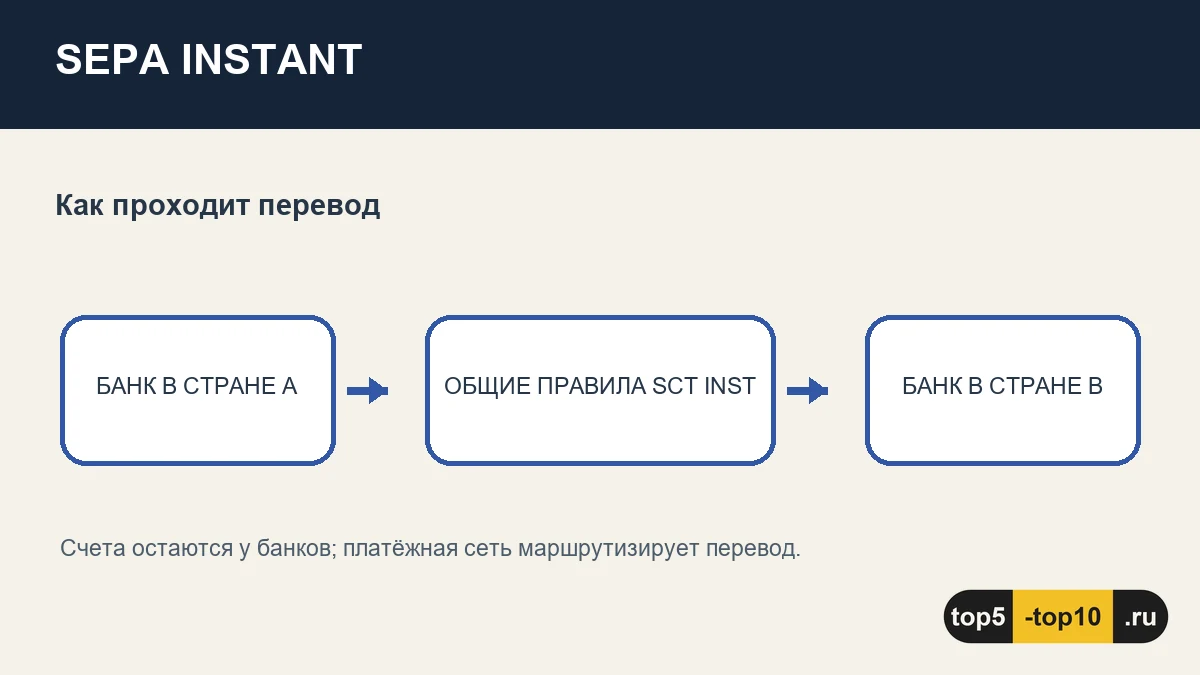
SEPA Instant, или схема мгновенного кредитового перевода SCT Inst, задаёт правила для переводов в евро между финансовыми организациями, подключёнными к схеме. Европейский центральный банк определяет мгновенный платёж как перевод, при котором средства доступны получателю в течение десяти секунд. Сервис должен работать 24 часа в сутки и 365 дней в году.
Его главная особенность – региональная совместимость. Общая схема позволяет участникам из разных стран проводить переводы в евро по единым правилам, а не строить отдельный пользовательский маршрут для каждой пары банков. При этом доступность для конкретного клиента зависит от участия его поставщика услуг и действующих требований. SEPA Instant занимает здесь особое место как общеевропейский стандарт, а не национальное приложение или платёжная марка.
2. Pix
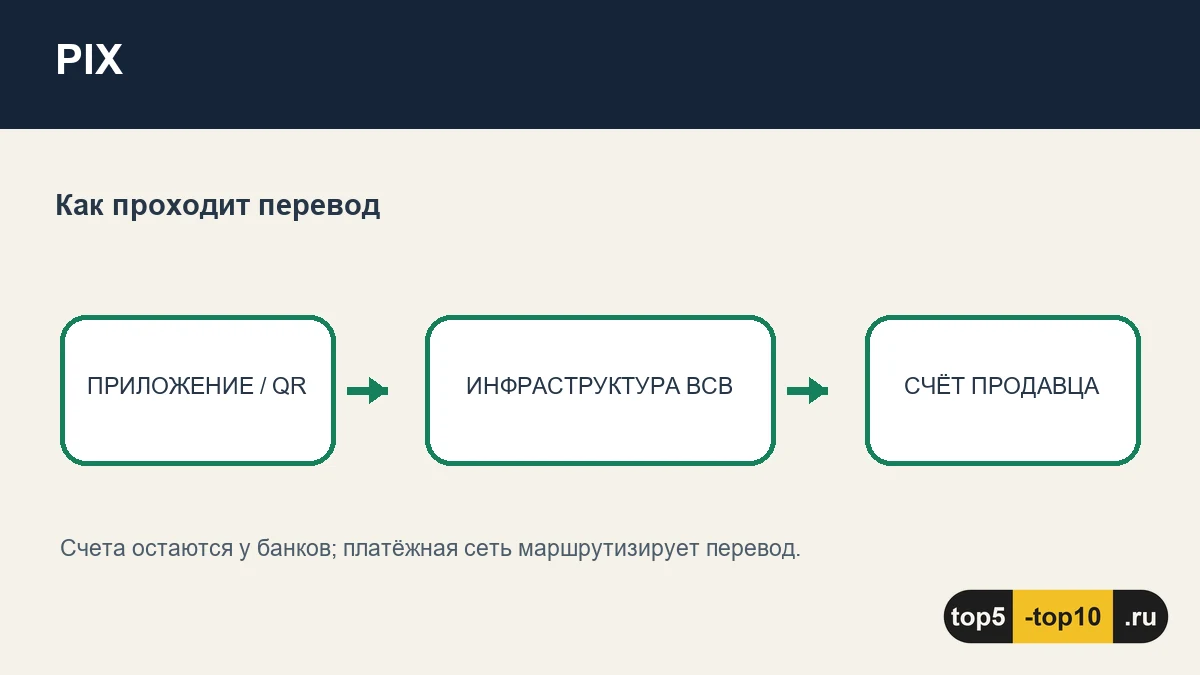
Pix создан Центральным банком Бразилии и действует с ноября 2020 года. С его помощью переводят деньги между счетами, оплачивают покупки, используют QR-коды, а также снимают наличные через специальные сервисы. Перевод доступен в любой день и обычно завершается за несколько секунд. Для получения денег можно использовать Pix-ключ, например телефон или электронную почту, либо реквизиты счёта.
Система заметна сочетанием государственного оператора и широкого повседневного применения: Pix встроен в предложения банков и платёжных организаций и подходит как частным лицам, так и предприятиям и государственным структурам. Бразильский центробанк развивает его как целый набор способов оплаты и переводов, а не только как рельс между банковскими счетами. Именно эта универсальность отличает Pix от более узких сервисов межбанковского расчёта.
1. UPI
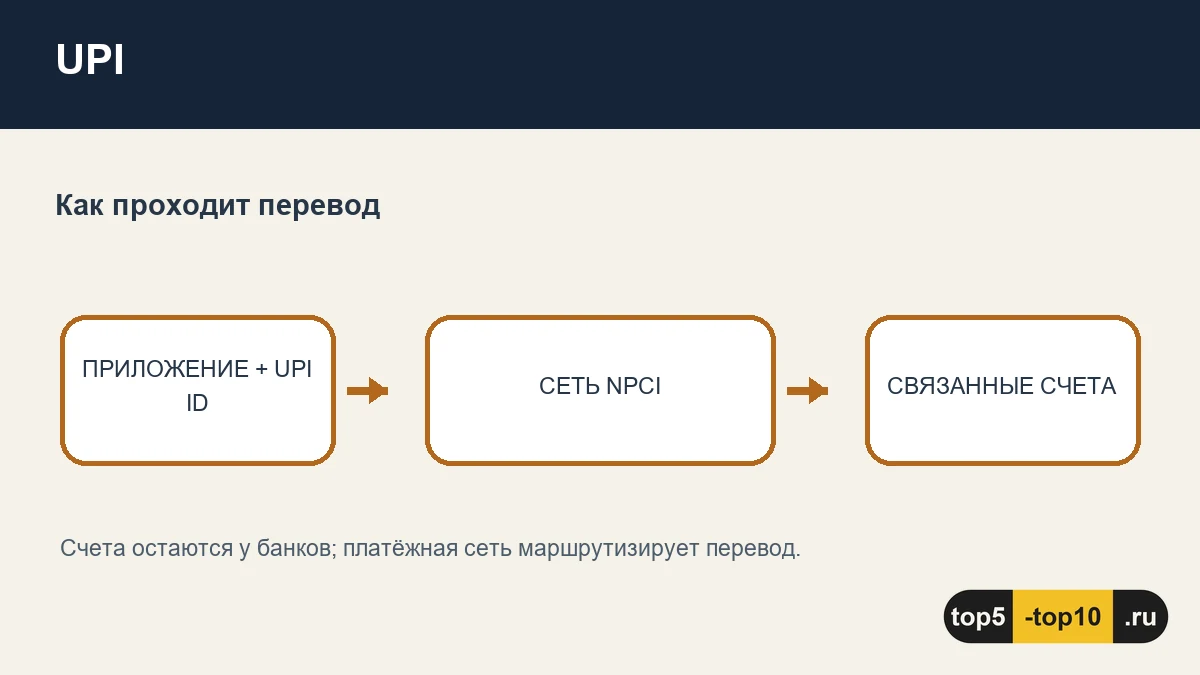
Unified Payments Interface создана Национальной корпорацией платежей Индии (NPCI) поверх инфраструктуры IMPS. Она позволяет отправлять деньги между банковскими счетами через совместимые мобильные приложения. Вместо предварительной регистрации каждого получателя можно использовать виртуальный платёжный адрес, номер счёта с кодом банка или другие поддерживаемые идентификаторы. Платежи доступны круглосуточно.
UPI охватывает переводы между людьми, оплату продавцам, запросы денег и QR-платежи. Один интерфейс может работать с несколькими счетами, а человек подтверждает операцию в выбранном приложении. NPCI отдельно отмечает, что UPI – это платёжная система, а не одно конкретное приложение: банки и другие одобренные провайдеры создают пользовательские сервисы поверх общей инфраструктуры.
В этих пяти примерах мгновенность обеспечивается разными решениями: идентификатором вместо реквизитов, инфраструктурой центробанка, региональными правилами или совместимыми приложениями. Для человека различия видны в способе указать получателя и в том, какие магазины, банки и дополнительные услуги доступны в его стране.